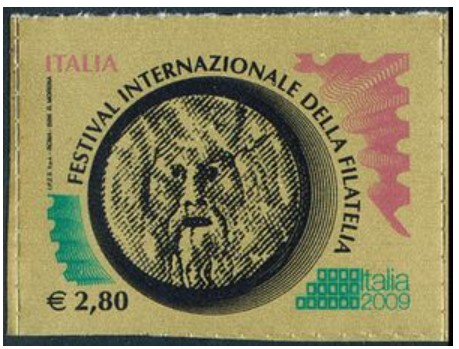
Francobollo da €2,80 emesso da Poste Italiane il 10 ottobre 2008 in occasione del Festival Internazionale della Filatelia. Catalogo Sassone IT 3061.
Alla Bocca della Verità, secondo la leggenda, si affidava la mano solo se si diceva il vero. Sei mesi dopo il lancio dei due panieri “etici” IOR-Morningstar, il 60% delle aziende che li compongono resta senza nome: la verità sulla loro composizione, la Bocca di Morningstar non la dice ancora.
Da febbraio 2026 monitoriamo i due indici azionari IOR–Morningstar: Eurozone Catholic Principles e US Catholic Principles. 50 titoli ciascuno, selezionati secondo i criteri della Dottrina Sociale della Chiesa.
→ Tutti gli articoli della serie
·Metodologia del monitoraggio
Sei rilevazioni, un pattern che si conferma
Da febbraio a luglio 2026 abbiamo raccolto sei rilevazioni mensili. Il quadro che emerge non è più un’ipotesi di lancio: è una tendenza consolidata. Nel fondo Eurozone la finanza sale a un livello record; nel fondo US si registra la rotazione più rapida osservata finora.
Tutte le rilevazioni mensili, ordinabili per colonna, in vista progressiva o per singolo mese
Cosa è cambiato a luglio
Fondo Eurozone: la finanza tocca il record dal lancio
Con l’ingresso di Intesa Sanpaolo (3,05%, prima apparizione) sono ora sei i titoli Financial Services nella top 10 europea: Banco Bilbao Vizcaya Argentaria, Banco Santander, Allianz, UniCredit, BNP Paribas, Intesa Sanpaolo. Il settore occupa da solo il 60% della vetrina pubblica di un indice chiamato “Catholic Principles”. Esce Hermès International, scesa al 3,04% — il suo minimo storico — prima di uscire definitivamente dalla top 10. SAP torna al primo posto (4,84%): ASML, stabilmente in vetta da cinque mesi, scende al terzo posto (4,59%).
Fondo US: rotazione record, tra rientri e uscite lampo
Entra per la prima volta Mastercard Inc (3,01%, Financial Services). Rientra Coca-Cola Co (3,12%), fuori dalla top 10 da aprile. Escono Intel Corp e Lam Research Corp — quest’ultima era entrata il mese scorso ed è già fuori: un solo mese di permanenza, la rotazione più rapida registrata finora nel monitoraggio. Micron Technology scende ancora, a 3,83%, proseguendo la normalizzazione dal picco anomalo di maggio (7,59%).
Finanza al 60% del paniere Eurozone: ma chi finanzia tutte queste guerre?
Sei banche su dieci nella vetrina pubblica di un fondo che si definisce guidato dalla Dottrina Sociale della Chiesa. Con l’ingresso di Intesa Sanpaolo, la maggiore rete bancaria italiana per numero di sportelli si affianca a Santander, BBVA, Allianz, UniCredit e BNP Paribas — istituti già segnalati in questa serie per la loro esposizione creditizia all’industria della difesa. La domanda che ci poniamo, mese dopo mese, resta la stessa: se il filtro etico non intercetta chi finanzia le armi ma solo chi le produce direttamente, chi sta davvero finanziando le guerre in corso?
Il meccanismo è lo stesso descritto nei mesi scorsi per BNP Paribas: la soglia di esclusione IOR-Morningstar si applica al fatturato diretto da armi convenzionali (circa il 5%). Una banca non produce armamenti, quindi il suo “fatturato da armi” è formalmente zero — anche quando eroga miliardi in prestiti e servizi finanziari all’industria della difesa. Il filtro, costruito sul fatturato, non vede il credito.
Come UniCredit, Santander, BBVA, BNP Paribas e JPMorgan, anche Intesa Sanpaolo compare regolarmente nei report delle organizzazioni antimilitariste italiane (tra cui l’osservatorio “Banche Armate”) tra gli istituti attivi nel finanziamento dell’export di sistemi d’arma. Non è una novità isolata: è la conferma che il criterio scelto da IOR e Morningstar, per costruzione, non è pensato per intercettare questo tipo di responsabilità.
— IOR, citando Papa Francesco, Mensuram Bonam 2025
Sei mesi di monitoraggio confermano un fatto strutturale, non un incidente: più cresce il peso della finanza nel paniere, più cresce lo scarto tra il nome dell’indice — “Catholic Principles” — e il criterio realmente applicato. La domanda a Morningstar e IOR resta senza risposta: perché il criterio di esclusione bancaria non considera l’esposizione creditizia all’industria degli armamenti?
Rotazione record nel paniere US: un effetto “TACO”?
A luglio il fondo US registra la rotazione più rapida da quando lo monitoriamo: Lam Research entra e esce in un solo mese, Intel esce dopo mesi di crescita, Coca-Cola rientra dopo un’assenza di tre mesi, Mastercard debutta. Micron prosegue la discesa dal picco di maggio. Nessuna comunicazione di Morningstar accompagna questi movimenti.
Nei mercati finanziari internazionali è nato nel 2025 l’acronimo scherzoso TACO — “Trump Always Chickens Out” (“Trump si tira sempre indietro”) — per descrivere il pattern osservato più volte nei mercati: annunci aggressivi su dazi o misure commerciali, seguiti da rinvii o marce indietro, con conseguenti oscillazioni repentine nei titoli più esposti al commercio internazionale.
Una lettura possibile, che lasciamo aperta al lettore: la volatilità elevata osservata a luglio nel paniere US — ingressi e uscite nell’arco di un solo mese, pesi che oscillano di oltre un punto percentuale da un mese all’altro — potrebbe riflettere in parte questo clima di incertezza sulle politiche commerciali USA, più che scelte metodologiche di Morningstar. È un’ipotesi, non una dimostrazione: il fondo non pubblica le motivazioni dei ribilanciamenti, quindi non possiamo verificarla direttamente. La segnaliamo come chiave di lettura possibile, non come spiegazione accertata.
Resta il fatto che un indice “trasparente e basato su regole”, per usare le parole di Morningstar al lancio, dovrebbe fornire almeno una nota metodologica quando la rotazione tocca livelli record.
40 titoli invisibili per fondo: sei mesi dopo, nulla è cambiato
50 titoli per fondo, 10 pubblicamente identificabili. La top 10 rappresenta il 39-40% del portafoglio. Il restante 60-61% resta ignoto. Sei mesi dopo il lancio, la struttura di opacità è identica al primo giorno.
Morningstar ha dichiarato al lancio di applicare “più di 200 data points” e di rivalutare i titoli trimestralmente. Ma senza la pubblicazione dell’elenco completo, questa trasparenza di processo resta inaccessibile alla verifica esterna.
Un indice che non pubblica i propri componenti non è verificabile. Un indice non verificabile non è, per definizione, trasparente. Un indice chiamato “Catholic Principles” che non consente la verifica dei propri principi è una contraddizione in termini.
Va segnalato anche che il rating ESG Risk Assessment di Morningstar risulta “—” (non disponibile) per tutti i titoli nelle top 10, in entrambi i fondi, in tutte le sei rilevazioni. Un indice che non pubblica i propri score ESG individuali chiede fiducia cieca, non verifica ragionata.
La richiesta è semplice, e la ripetiamo ogni mese: IOR e Morningstar pubblichino l’elenco completo dei 100 titoli che compongono i due indici.
Sei mesi in sintesi: i pattern che emergono
Fondo Eurozone: dominanza record del Financial Services (6/10 a luglio, da 5/10 a giugno); ASML esce dal podio dopo cinque mesi consecutivi al primo posto; Hermès esce ai minimi storici; 14 titoli diversi transitati in top 10 in sei mesi.
Fondo US: volatilità in aumento (17 titoli diversi transitati in top 10 in sei mesi, contro 14 EU); Lam Research entrata e uscita in un solo mese, la permanenza più breve osservata; Micron il comportamento più anomalo dell’intero monitoraggio; Meta, Amazon, Alphabet — top 3 al lancio — restano assenti dalla vetrina.
Dato comune a entrambi: il rating ESG Risk Assessment è “—” per tutti i titoli visibili, in ogni rilevazione da febbraio. Morningstar non pubblica i punteggi individuali.
