Da febbraio 2026 monitoriamo i due indici azionari IOR–Morningstar: Eurozone Catholic Principles e US Catholic Principles. 50 titoli ciascuno, selezionati secondo i criteri della Dottrina Sociale della Chiesa.
→ Tutti gli articoli della serie
·Metodologia del monitoraggio
Otto rilevazioni: l’Eurozone cambia volto, l’US ruota ancora
Dopo un agosto senza movimenti, a settembre la top 10 dell’Eurozone cambia due nomi e i titoli finanziari scendono, per la prima volta, da 6 a 4 su 10. Nel fondo US ruota ancora: Netflix, rientrato ad agosto, esce dopo un solo mese, e JPMorgan cede il primo posto a Tesla.
Tutte le rilevazioni mensili, ordinabili per colonna, in vista progressiva o per singolo mese
Cosa è cambiato a settembre
Fondo Eurozone: escono Intesa e BNP, ASML torna in testa
Dopo l’immobilità di agosto, la top 10 Eurozone cambia due nomi: escono Intesa Sanpaolo (3,09% ad agosto) e BNP Paribas (2,97%), entrano DHL (3,11%) e argenx (3,09%). I titoli di Financial Services scendono da 6 a 4 su 10 — UniCredit, BBVA, Santander e Allianz — il primo calo dal record raggiunto a luglio, e tutti e quattro pesano meno di un mese fa: il peso complessivo dei titoli finanziari in top 10 passa dal 21,72% al 13,48%. Il movimento più ampio è però di ASML: +0,99 punti percentuali, da 4,53% a 5,52%, il balzo mensile più ampio registrato finora dal nostro monitoraggio nel fondo EU (supera il +0,86 di SAP di agosto), che riporta ASML al primo posto. SAP scende al secondo (5,27%, −0,43 pp), Deutsche Telekom resta terza (4,80%).
Fondo US: Netflix esce dopo un mese, Tesla torna prima, JPMorgan scende al sesto posto
Netflix, rientrato ad agosto (3,13%), esce già a settembre: è la terza uscita dopo un solo mese in tre mesi consecutivi, dopo Lam Research (giugno → fuori a luglio) e Mastercard (luglio → fuori ad agosto). Rientra Intel (3,24%), assente dalla top 10 da luglio. Cambia anche la vetta: Tesla sale a 5,09% (+0,67 pp) e torna prima, mentre JPMorgan Chase perde 0,93 punti (da 4,98% a 4,05%) e scende dal primo al sesto posto. Micron Technology prosegue la risalita: 4,70% (da 4,28% di agosto e 3,83% di luglio). Salgono anche Broadcom (+0,45 pp) e Apple (+0,22 pp).
Due banche escono dalla vetrina: il pubblico non può sapere se escono dal paniere
Intesa Sanpaolo e BNP Paribas non compaiono più tra i dieci titoli visibili del fondo Eurozone. Ma uscire dalla top 10 non significa uscire dal paniere: se siano scese oltre il decimo posto o siano state escluse, il pubblico non può saperlo. Restano UniCredit, BBVA e Santander, più Allianz.
I numeri. I titoli finanziari visibili nel fondo Eurozone scendono da sei a quattro, e il loro peso complessivo in top 10 passa dal 21,72% di agosto al 13,48% di settembre. Anche i quattro rimasti perdono quota: BBVA −0,73 punti percentuali, Allianz −0,60, Santander −0,56, UniCredit −0,29. I dati di Morningstar non dicono se la variazione dipenda dai prezzi di mercato o da una revisione del paniere.
Il limite. È l’opacità strutturale che denunciamo da febbraio: con 40 titoli per fondo non identificabili, il pubblico non ha strumenti per verificare se è cambiato qualcosa nei criteri o solo nei prezzi. Senza la lista completa dei 50 titoli, nessuna uscita — e nessuna permanenza — è verificabile.
Il criterio. La soglia di esclusione resta ancorata al fatturato diretto da armamenti convenzionali (~5%), un criterio che per costruzione non vede il credito bancario. L’uscita di due banche dalla parte visibile non cambia questa impostazione, e non abbiamo rilevato comunicazioni di IOR o Morningstar su modifiche ai criteri.
Riconoscere gli errori: da Lourdes al paniere
A Lourdes, il 27 settembre, Papa Leone XIV ha incontrato sette vittime di abusi su minori commessi da membri del clero e ha ribadito, nell’omelia, che «riconoscere i nostri errori è indispensabile» (Il Fatto Quotidiano). Un principio che non riguarda solo il clero: riconoscere un limite è il primo passo per correggerlo, anche quando il limite è un’opacità finanziaria.
Il principio enunciato a Lourdes — riconoscere gli errori e provvedere alle riparazioni — è lo stesso criterio con cui, in questa serie, misuriamo la trasparenza dei panieri. Sono materie di ben altra gravità e non proponiamo equivalenze: ma il metodo è lo stesso, nominare il problema e poi correggerlo.
Un indice che porta il nome della Chiesa può riconoscere i limiti del proprio metodo? Pubblicare la lista completa dei 50 titoli e chiarire come il credito bancario entri nei criteri sarebbero i primi segni di un riconoscimento.
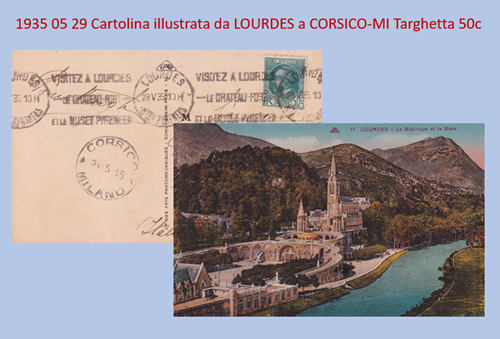
Su Lourdes, sulla cartolina del 1935 e sul Tour del 1948 vinto da Bartali abbiamo preparato un approfondimento a parte, fuori dalla numerazione della serie.
IOR-MORNINGSTAR, approfondimenti e opportunità per parlare anche di altro →
JPMorgan: da primo a sesto posto in un mese
Ad agosto JPMorgan Chase guidava il fondo US con il 4,98%; a settembre scende al 4,05% e scivola al sesto posto: −0,93 punti percentuali, il calo più ampio del mese nel fondo. Con Visa resta uno dei due titoli finanziari del fondo US in top 10.
La tabella non dice se il calo derivi dai prezzi di mercato o da una revisione dei pesi, e senza i dati completi del paniere non è verificabile: segnaliamo il movimento senza attribuirgli un significato che i dati non autorizzano.
Resta la domanda di fondo, a cui IOR e Morningstar non hanno ancora risposto: quale ruolo ha il credito al settore bellico nei criteri di selezione.
40 titoli invisibili per fondo — e la prima reazione di Morningstar
50 titoli per fondo, 10 pubblicamente identificabili, oltre il 59% ignoto: otto mesi dopo il lancio, nulla è cambiato nella struttura di opacità. Ma qualcosa si è mosso, per la prima volta, sul fronte delle reazioni.
Il 10 agosto 2026 abbiamo commentato due post ufficiali di Morningstar su LinkedIn (relativi a MIORECPG e MIORUCPG), linkando l’articolo n.13 e il tema dei 40 titoli invisibili per fondo. Poco dopo, un dirigente Morningstar, Daniel Castro, ha “consigliato” (reazione, senza testo scritto) uno dei nostri commenti — la prima interazione tracciabile da un profilo riconducibile a Morningstar da quando il progetto è partito, a febbraio 2026. Non è un commento, non è una risposta: è un segnale minimo, ma è il primo in otto mesi. Continueremo a monitorare se resta un episodio isolato o se diventa un pattern — altre reazioni, un commento scritto, o un cambiamento nella trasparenza pubblicata dei due indici.
