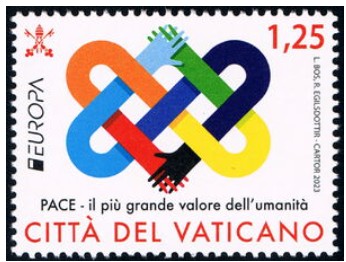
Francobollo da €1,25 emesso il 16 maggio 2023 per la serie Europa. Catalogo Yvert & Tellier n. VA 1937. Grafica: B. Bol & Egilsdóttir, Cartor.
La pace come valore supremo dell’umanità: lo stesso Vaticano che firma questo francobollo nel 2023 include nel 2026 tra i propri investimenti “etici” alcune delle principali banche finanziatrici dell’industria degli armamenti europei.
Da febbraio 2026 monitoriamo i due indici azionari IOR–Morningstar: Eurozone Catholic Principles e US Catholic Principles. 50 titoli ciascuno, selezionati secondo i criteri della Dottrina Sociale della Chiesa.
→ Tutti gli articoli della serie
·Metodologia del monitoraggio
Cinque mesi di osservazione, una struttura che si consolida
Da febbraio a giugno 2026 abbiamo raccolto cinque rilevazioni mensili. I numeri iniziano a raccontare qualcosa di preciso: pattern settoriali stabili, titoli volatili, e anomalie che restano senza spiegazione pubblica.
Tutte le rilevazioni mensili, ordinabili per colonna, in vista progressiva o per singolo mese
Cosa è cambiato a giugno
Fondo Eurozone: il Financial Services consolida il dominio
Con l’ingresso di BNP Paribas sono ora cinque i titoli Financial Services nella top 10 europea: Santander, BBVA, Allianz, UniCredit, BNP Paribas. Il settore che più direttamente finanzia l’industria degli armamenti occupa metà della vetrina pubblica di un indice chiamato “Catholic Principles”. Escono Orange SA e Nokia Oyj. ASML resta al primo posto (5,54%). Hermès scende al 3,04%, ai minimi dal lancio.
Fondo US: Micron normalizzata, entra Lam Research
Micron Technology scende da 7,59% (maggio) a 4,94% (giugno): −2,65 punti in un mese, senza comunicazione pubblica. Entra per la prima volta Lam Research Corp (attrezzature per semiconduttori). Escono Cisco Systems e Netflix. Apple e NVIDIA scendono entrambe sotto il 4% per la prima volta dal lancio del fondo.
BNP Paribas e il paradosso delle «banche armate ammesse con riserva»
BNP Paribas è la prima banca francese, una delle più grandi d’Europa, e — secondo i principali report internazionali sul finanziamento della difesa — tra i maggiori creditori dell’industria degli armamenti del continente. Eppure entra nel paniere IOR Eurozone a giugno 2026.
La risposta è nel criterio scelto da IOR e Morningstar: la soglia del fatturato diretto. Un’azienda viene esclusa solo se i suoi ricavi diretti da armi convenzionali superano il 5% del fatturato totale. BNP Paribas non produce armi: finanzia chi le produce. Il suo “fatturato da armi” è formalmente zero. Il filtro non la intercetta.
Questo non è un difetto tecnico: è una scelta metodologica con conseguenze precise. La Dottrina Sociale della Chiesa ragiona invece in termini di responsabilità nella catena causale: chi fornisce il capitale per produrre armi partecipa moralmente all’azione armata.
— IOR, citando Papa Francesco, Mensuram Bonam 2025
Ciò nonostante, BNP Paribas — come UniCredit, Santander, BBVA, JPMorgan — è inclusa nell’indice. Secondo la metodologia analizzata in questa serie, queste banche riceverebbero un malus nel pilastro Social per l’esposizione alla difesa, ma vengono comunque incluse. Lo IOR sa, penalizza nel punteggio, ma include comunque.
La domanda che poniamo — senza aver ancora ricevuto risposta da Morningstar né da IOR — è: perché il criterio di esclusione per le banche si basa sul fatturato diretto e non sull’esposizione creditizia all’industria degli armamenti? E qual è esattamente la soglia applicata? Non è mai stata dichiarata pubblicamente.
Micron Technology: un’anomalia che aspetta spiegazione
Tra aprile e maggio il peso di Micron nel fondo US è quasi raddoppiato: da 4,41% a 7,59%. A giugno è rientrato a 4,94%. Nessun evento aziendale straordinario. Nessuna comunicazione di Morningstar.
In un indice che si definisce “trasparente e basato su regole”, una variazione del +72% in un mese seguita da −35% in quello successivo dovrebbe essere accompagnata da una nota metodologica. Non è arrivata.
Le ipotesi possibili: (1) ribilanciamento tecnico secondo criteri non pubblici; (2) modifica della metodologia di pesatura; (3) errore corretto silenziosamente. Nessuna delle tre è compatibile con la trasparenza dichiarata.
Stiamo valutando di inviare una richiesta formale di chiarimento a Morningstar. Se vuoi co-firmare o hai contatti utili, scrivici.
40 titoli invisibili per fondo: la scelta di opacità continua
50 titoli per fondo, 10 pubblicamente identificabili. La top 10 rappresenta il 38-40% del portafoglio. Il restante 60-62% resta ignoto. Cinque mesi dopo il lancio, nulla è cambiato.
Morningstar ha dichiarato al lancio di applicare “più di 200 data points” e di rivalutare i titoli trimestralmente. Ma senza la pubblicazione dell’elenco completo, questa trasparenza di processo resta inaccessibile alla verifica esterna.
Un indice che non pubblica i propri componenti non è verificabile. Un indice non verificabile non è, per definizione, trasparente. Un indice chiamato “Catholic Principles” che non consente la verifica dei propri principi è una contraddizione in termini.
Va segnalato anche che il rating ESG Risk Assessment di Morningstar risulta “—” (non disponibile) per tutti i titoli nelle top 10. Un indice che non pubblica i propri score ESG individuali chiede fiducia cieca, non verifica ragionata.
La richiesta è semplice: IOR e Morningstar pubblichino l’elenco completo dei 100 titoli che compongono i due indici.
Cinque mesi in sintesi: i pattern che emergono
Fondo Eurozone: dominanza crescente del Financial Services (5/10 a giugno); ASML stabilmente al primo posto dal lancio; alta rotazione dei titoli telecom; UniCredit il percorso più discontinuo (fuori ad aprile, rientrata a maggio).
Fondo US: volatilità alta (15 titoli diversi transitati in top 10 in 5 mesi vs 13 EU); Technology domina con 6-7 titoli su 10; Micron il comportamento più anomalo; Meta, Amazon, Alphabet — top 3 al lancio — spariti dalla vetrina senza spiegazione.
Dato comune a entrambi: il rating ESG Risk Assessment è “—” per tutti i titoli visibili. Morningstar non pubblica i punteggi individuali.
