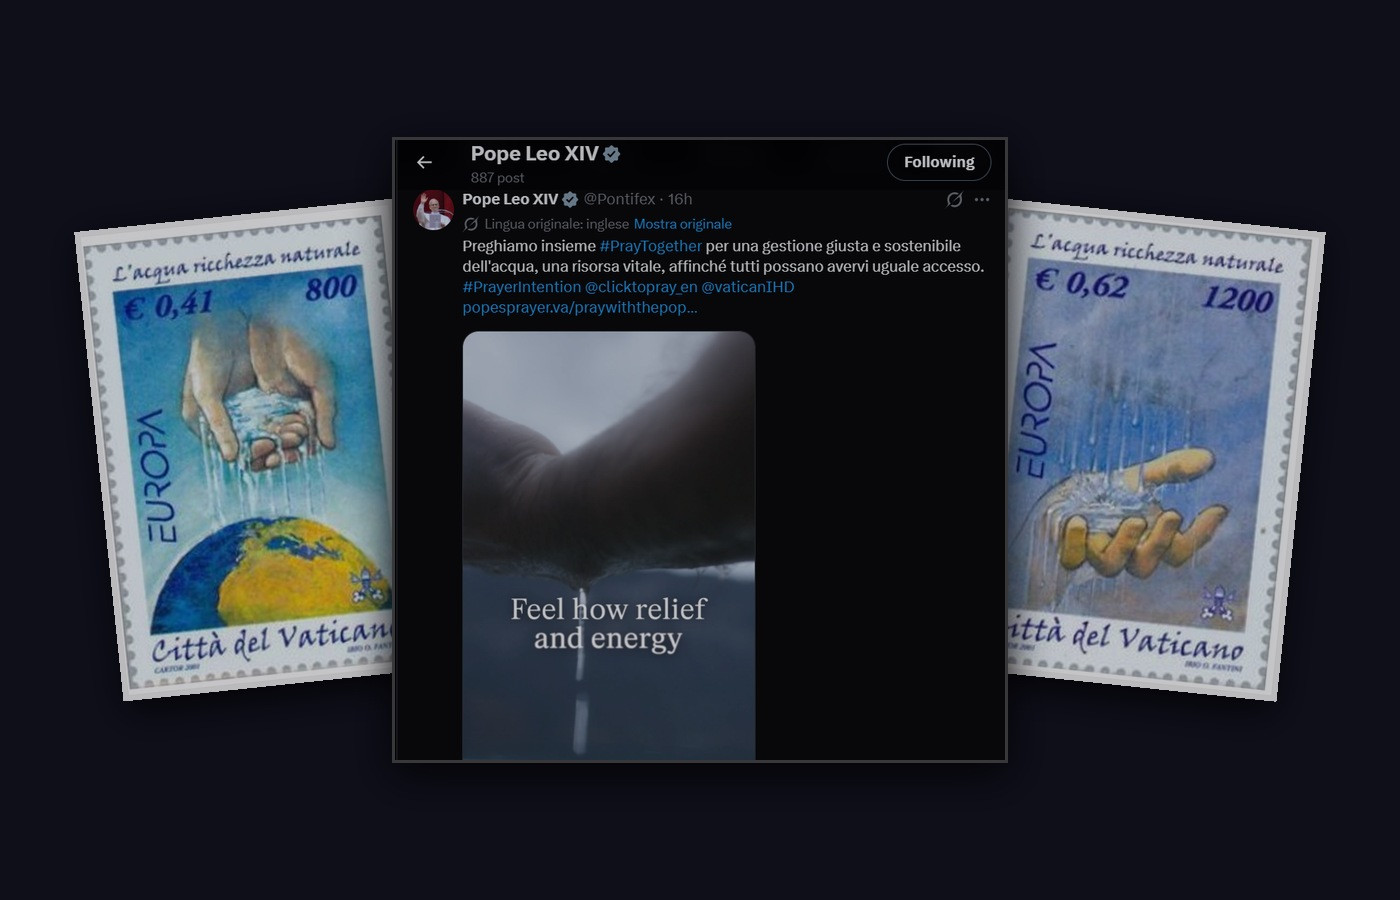
Serie EUROPA 2001, valore da 800 Lire / €0,41, emesso il 22 maggio 2001. Sassone VA 1228.
Serie EUROPA 2001, valore da 1200 Lire / €0,62, emesso il 22 maggio 2001. Sassone VA 1229.
Due francobolli vaticani di 25 anni fa, la stessa Chiesa che oggi prega perché l’acqua non torni ad essere merce, stringono — come una morsa — un post di Papa Leone XIV di pochi giorni fa. In mezzo, un quarto di secolo di continuità dottrinale su un solo principio: i beni comuni non si vendono. Vedremo più sotto se lo stesso principio vale anche per il paniere che porta il nome della Chiesa.
Da febbraio 2026 monitoriamo i due indici azionari IOR–Morningstar: Eurozone Catholic Principles e US Catholic Principles. 50 titoli ciascuno, selezionati secondo i criteri della Dottrina Sociale della Chiesa.
→ Tutti gli articoli della serie
·Metodologia del monitoraggio
Sette rilevazioni: l’Eurozone si blocca, l’US accelera ancora
Ad agosto la fotografia dei due panieri diverge più che mai. Nell’Eurozone, per la prima volta da febbraio, la top 10 non cambia un solo nome: stessi dieci titoli del mese precedente, stesso 6 su 10 targato Financial Services. Nel fondo US, invece, un titolo entrato a luglio esce già ad agosto — la seconda rotazione-lampo in due mesi consecutivi.
Tutte le rilevazioni mensili, ordinabili per colonna, in vista progressiva o per singolo mese
Cosa è cambiato ad agosto
Fondo Eurozone: prima volta senza movimenti, SAP accelera
Per la prima volta da quando il monitoraggio è partito, la composizione della top 10 Eurozone resta identica al mese precedente: nessun ingresso, nessuna uscita. Financial Services resta fermo al suo record — 6 titoli su 10 (BBVA, Santander, Allianz, UniCredit, Intesa Sanpaolo, BNP Paribas). L’unico movimento è nei pesi: SAP vola dal 4,84% al 5,70% (+0,86 punti percentuali, il balzo mensile più ampio mai registrato in questo monitoraggio), consolidando il primo posto nonostante un rendimento a 1 anno negativo (-20,15%, secondo i dati Morningstar). Deutsche Telekom e ASML restano stabilmente al secondo e terzo posto.
Fondo US: Mastercard fuori dopo un solo mese, torna Netflix
Il titolo entrato per la prima volta a luglio, Mastercard Inc (3,01%), esce già ad agosto: un solo mese di permanenza, esattamente come accaduto a Lam Research tra giugno e luglio. È la seconda rotazione-lampo in due mesi consecutivi — non più un episodio isolato, ma un pattern. Rientra Netflix (3,13%), fuori dalla top 10 da giugno. Micron Technology risale a 4,28% (da 3,83% di luglio), interrompendo la narrativa di “normalizzazione” che raccontavamo da tre mesi dopo il picco anomalo di maggio (7,59%): il titolo torna a muoversi, in una direzione o nell’altra, più di qualsiasi altro nel paniere. Tesla sale di 0,51 punti percentuali, il movimento singolo più ampio del mese in US.
Le banche del paniere guadagnano con la guerra, lo Stato se ne accorge, il Vaticano no
Sei banche su dieci, ferme lì da un mese, mentre attorno a loro il dibattito pubblico su chi debba pagare i profitti record del settore finanziario si allarga dall’Italia a tutta l’Unione Europea. Il paniere “Catholic Principles” resta a guardare, immobile, con lo stesso identico 60% bancario del mese scorso.
In Italia, la manovra 2026 chiede al settore bancario e assicurativo un contributo stimato in circa 4,4 miliardi di euro per il solo 2026, fino a 11 miliardi nel triennio 2026-2028, tra un aumento di due punti dell’aliquota Irap e l’affrancamento delle riserve sugli extraprofitti accantonati nel 2023. Il governo evita accuratamente la parola “tassa”: si parla di “contributo condiviso”, di “responsabilità” — mentre la Lega la definisce apertamente una tassa sugli extraprofitti e Forza Italia nega che lo sia. Nel frattempo la FABI certifica che le banche italiane hanno chiuso il 2024 con un utile netto di 46,5 miliardi di euro, +14% sull’anno precedente, e oltre 112 miliardi cumulati nel solo triennio 2022-2024.
Il tema non è solo italiano. Spagna, Repubblica Ceca, Ungheria e Lituania applicano da anni forme di tassazione straordinaria sugli extraprofitti bancari, prorogate fino al 2026-2027 — e non è un dettaglio da poco che due delle banche più pesanti nel paniere Eurozone, Banco Santander e BBVA, siano proprio spagnole, cioè soggette a questo prelievo nel loro mercato domestico. La BCE si è opposta più volte alle tasse sugli extraprofitti bancari di Spagna, Lituania e Italia, sostenendo che indeboliscono la capacità di credito e la resilienza del sistema in caso di crisi — un argomento che suona stonato quando gli stessi istituti, secondo gli osservatori antimilitaristi, trovano credito sufficiente per finanziare l’industria della difesa.
Ad agosto 2026, sei Paesi UE — tra cui Germania e Italia — hanno chiesto formalmente all’Unione di discutere una tassa comune sui sovraprofitti energetici legati alla guerra in Medio Oriente: dopo la chiusura dello Stretto di Hormuz e i rincari del greggio (oltre 100 dollari al barile), i profitti dei grandi gruppi petroliferi europei sono stimati da Oxfam vicini ai 40 miliardi di euro nel solo secondo trimestre 2026, con proiezioni fino a 147 miliardi entro fine anno. È lo stesso schema che si ripete da anni: la guerra genera margini eccezionali per chi la finanzia o la alimenta — energia ieri, credito bancario oggi — e le istituzioni pubbliche, faticosamente, provano a intercettarne una quota. Le istituzioni ecclesiastiche, quando gestiscono un indice che porta il proprio nome, potrebbero fare altrettanto senza bisogno di una legge di bilancio: basterebbe applicare alla lettera i propri principi.
Invece IOR e Morningstar non si muovono. La soglia di esclusione resta ancorata al fatturato diretto da armamenti convenzionali (~5%), un criterio che per costruzione non vede il credito bancario. Mentre gli Stati discutono, litigano e infine incassano qualcosa dai profitti straordinari del sistema finanziario, l’indice “Catholic Principles” continua a premiare — con un peso in crescita, non in calo — proprio le banche più esposte a quella catena di finanziamento. Non serve una nuova inchiesta per dirlo: basta guardare la tabella di questo mese, identica a quella di luglio.
L’acqua non si vende. E il credito alle armi?
Il 1° settembre 2026 Papa Leone XIV ha dedicato l’intenzione di preghiera del mese alla cura dell’acqua, aprendo anche il “Tempo del Creato 2026”, il periodo ecumenico che ogni anno raccoglie l’eredità della Laudato si’. Nel video diffuso dalla rete “Pray with the Pope”, il Pontefice chiede perdono per aver trasformato l’acqua in merce, ricordando che si tratta di un dono universale e di un diritto senza confini destinato a tutti — non di una risorsa regolata dal mercato. Ricorda inoltre che una persona su quattro nel mondo non ha ancora accesso ad acqua potabile sicura.
Il principio che il Papa applica all’acqua — bene comune, non merce, diritto di tutti e non oggetto di mercato — è lo stesso che la Dottrina Sociale della Chiesa applica, da sempre, alla pace e alla vita umana. Non è un’estensione forzata: è lo stesso impianto dottrinale, applicato a due beni comuni diversi.
Eppure quando si tratta del proprio strumento finanziario “etico”, quello stesso impianto si ferma alla soglia del fatturato diretto da armamenti. Un indice che porta il nome della Chiesa non dovrebbe applicare a chi finanzia la guerra lo stesso rigore che il Papa applica a chi specula sull’acqua? Se l’acqua “non si vende”, perché il credito che alimenta i conflitti può continuare, mese dopo mese, a pesare per il 60% della vetrina pubblica del paniere “Catholic Principles”?
Non proponiamo un’equivalenza semplicistica tra i due temi: sono questioni diverse, con dinamiche diverse. Ma il principio di fondo — che alcuni beni e alcune responsabilità non si possono ridurre a una casella di bilancio — è identico, e IOR e Morningstar lo applicano con coerenza diseguale.
Un mese e via: la rotazione-lampo diventa un pattern del fondo US
Lam Research (giugno → fuori a luglio) e ora Mastercard (luglio → fuori ad agosto): due titoli, due mesi consecutivi, la stessa identica dinamica. Non è più possibile liquidarla come un caso isolato.
Un indice “trasparente e basato su regole” — per usare le parole con cui Morningstar ha presentato il prodotto al lancio — non pubblica alcuna nota quando un titolo appena entrato esce un mese dopo. Nel giro di sette rilevazioni, il fondo US ha visto transitare in top 10 un numero di titoli diversi nettamente superiore a quello del fondo Eurozone. Continuiamo a monitorare se il pattern “TACO” (Trump Always Chickens Out) proposto nei mesi scorsi regge come chiave di lettura, o se si tratta più semplicemente di un fondo strutturalmente più volatile di quanto il nome “Catholic Principles” lasci intendere.
40 titoli invisibili per fondo — e la prima reazione di Morningstar
50 titoli per fondo, 10 pubblicamente identificabili, 60% ignoto: sette mesi dopo il lancio, nulla è cambiato nella struttura di opacità. Ma qualcosa si è mosso, per la prima volta, sul fronte delle reazioni.
Il 10 agosto 2026 abbiamo commentato due post ufficiali di Morningstar su LinkedIn (relativi a MIORECPG e MIORUCPG), linkando l’articolo n.13 e il tema dei 40 titoli invisibili per fondo. Poco dopo, un dirigente Morningstar, Daniel Castro, ha “consigliato” (reazione, senza testo scritto) uno dei nostri commenti — la prima interazione tracciabile da un profilo riconducibile a Morningstar da quando il progetto è partito, a febbraio 2026. Non è un commento, non è una risposta: è un segnale minimo, ma è il primo in sette mesi. Continueremo a monitorare se resta un episodio isolato o se diventa un pattern — altre reazioni, un commento scritto, o un cambiamento nella trasparenza pubblicata dei due indici.
